Auditoria ESG: o que é, como funciona e por que sua empresa precisa
A auditoria ESG avalia o desempenho ambiental, social e de governança de uma empresa, identificando riscos e comprovando resultados diante de investidores, bancos e parceiros comerciais. Este artigo explica o que ela avalia, como o processo funciona na prática e por que segue relevante mesmo com o reporte da CVM 193 agora voluntário.
Investidores, bancos e grandes clientes já não aceitam apenas o discurso de sustentabilidade de uma empresa. Eles pedem prova. É essa prova que a auditoria ESG entrega. Na prática, ela é um retrato estruturado de como a empresa gerencia seus riscos e resultados ambientais, sociais e de governança. Cada indicador vem sempre acompanhado de evidência documental.
Esse tema ganhou uma camada nova em 2026. A Resolução CVM 244 tornou voluntário o reporte de sustentabilidade. Antes, a Resolução CVM 193 previa esse reporte como obrigatório a partir deste ano. Para quem só ligava auditoria ESG à obrigação legal, a pergunta natural é: ainda vale a pena? Este artigo explica o que é uma auditoria ESG e como o processo funciona na prática. Além disso, mostra por que ela continua sendo um ativo estratégico, com ou sem exigência regulatória.
O que é uma auditoria ESG
Uma auditoria ESG é uma avaliação sistemática e independente de como uma empresa administra seus riscos e impactos ambientais, sociais e de governança. Diferente de uma autoavaliação interna, ela segue metodologia própria e produz evidência documental. O resultado é um relatório que pode ser apresentado a investidores, bancos, clientes corporativos e órgãos certificadores. Essa auditoria pode ser conduzida por um auditor externo independente ou por uma consultoria especializada em ESG. Também pode começar como etapa preparatória, feita por uma equipe própria treinada na metodologia escolhida, antes de passar por verificação externa.
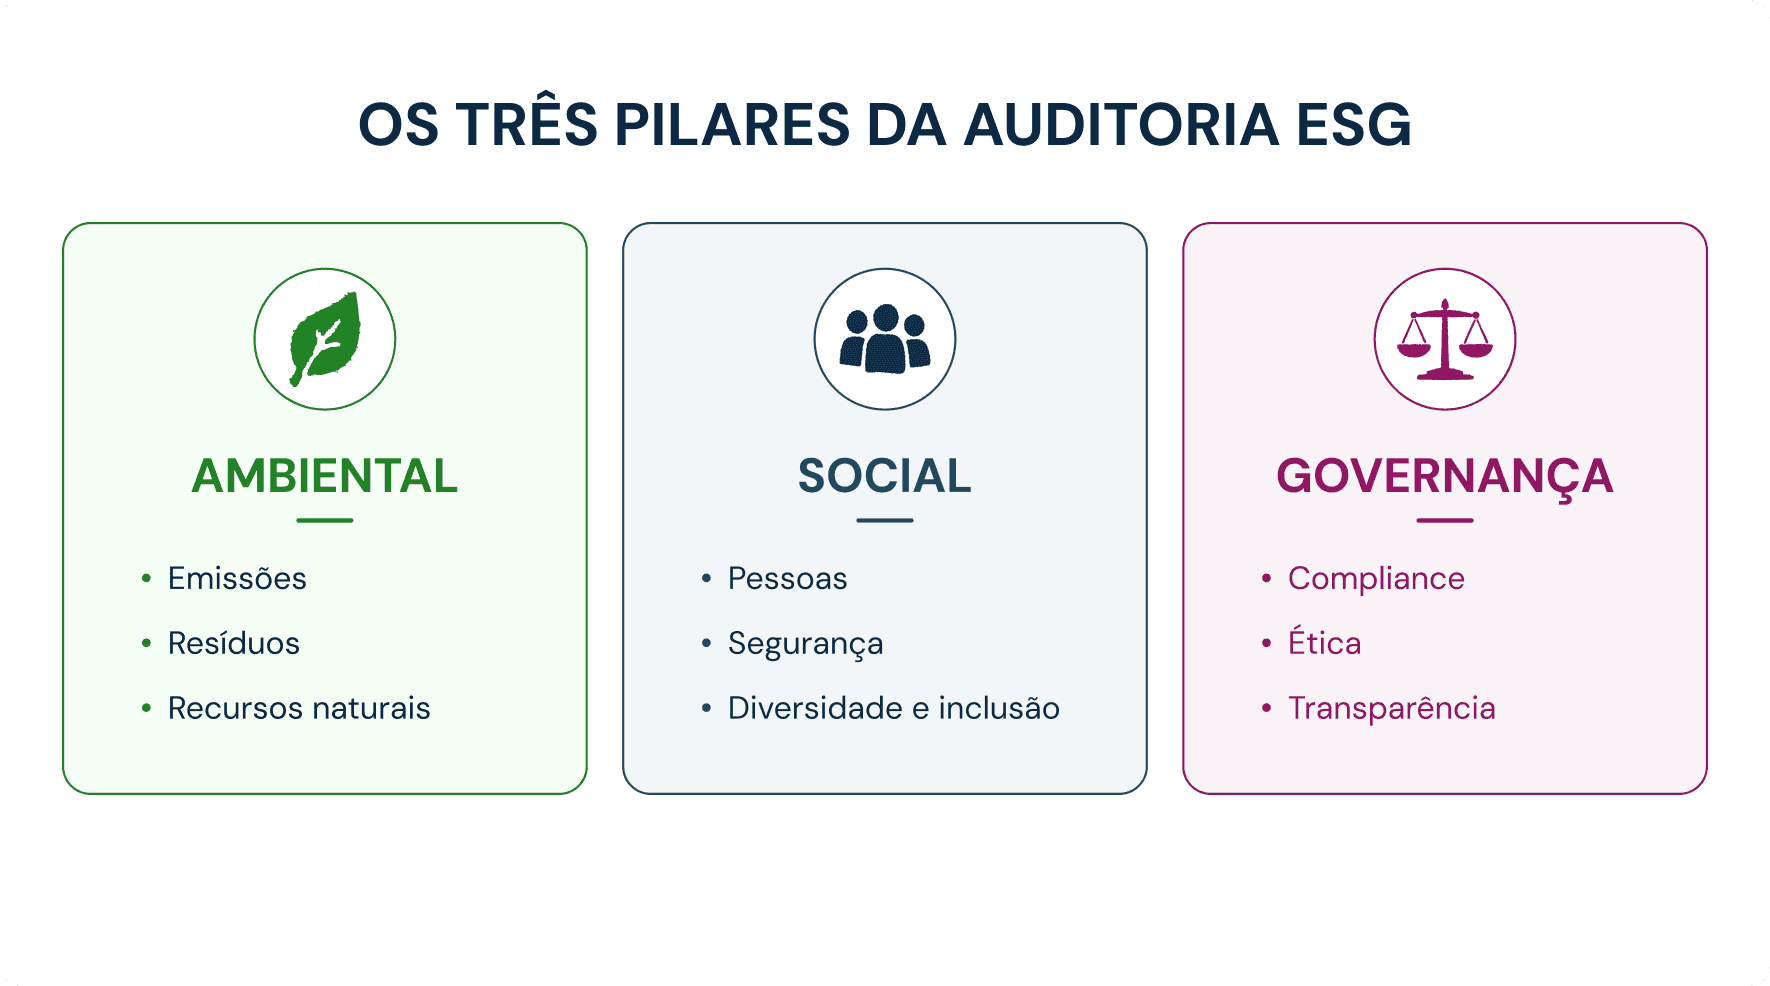
Para entender o que cada pilar avalia na prática, sem cair no jargão, vale explicar cada um separadamente.
Pilar ambiental (E de Environmental)
É a frente que responde perguntas práticas: quanto a empresa emite de gases de efeito estufa? Para onde vai o resíduo que ela gera? As licenças ambientais estão em dia? Esse pilar cobre gestão de resíduos, emissões, consumo de energia e água, além da conformidade com licenciamento ambiental. Geralmente, é o mais fácil de comprovar com dado objetivo, porque grande parte das empresas já produz esse dado todos os dias, na própria operação de resíduos. Uma indústria que reduz o volume destinado a aterro ao longo do ano, por exemplo, fortalece esse pilar de forma mensurável e auditável.
Pilar social (S de Social)
Aqui a pergunta muda: como a empresa trata quem trabalha para ela, direta ou indiretamente? Esse pilar cobre condições de trabalho, saúde e segurança ocupacional, diversidade e inclusão. Também entra o relacionamento com fornecedores e comunidades no entorno das operações. A responsabilidade compartilhada pela cadeia de resíduos, prevista na PNRS, aparece aqui também: um fornecedor mal avaliado nesse quesito vira risco direto para quem contrata. Uma auditoria social pode revelar, por exemplo, que um transportador terceirizado não garante equipamento de proteção adequado aos próprios motoristas, o que também pesa contra a empresa contratante.
Pilar de governança (G de Governance)
Este pilar pergunta quem decide, como decide e com que transparência presta contas. Analisa a estrutura de administração, políticas de compliance, canais de denúncia e gestão de riscos corporativos. Nesse ponto, um conselho que acompanha de perto indicadores ambientais e climáticos, com responsabilidades formalmente atribuídas, costuma pontuar melhor. Isso vale mais do que tratar sustentabilidade apenas como pauta pontual de comunicação. Um exemplo prático: existe um comitê que se reúne com regularidade para revisar metas ambientais e riscos climáticos, com poder real de decisão? Essa resposta diz muito sobre a maturidade de governança da empresa.
Por que a auditoria ESG deixou de depender só da obrigação legal
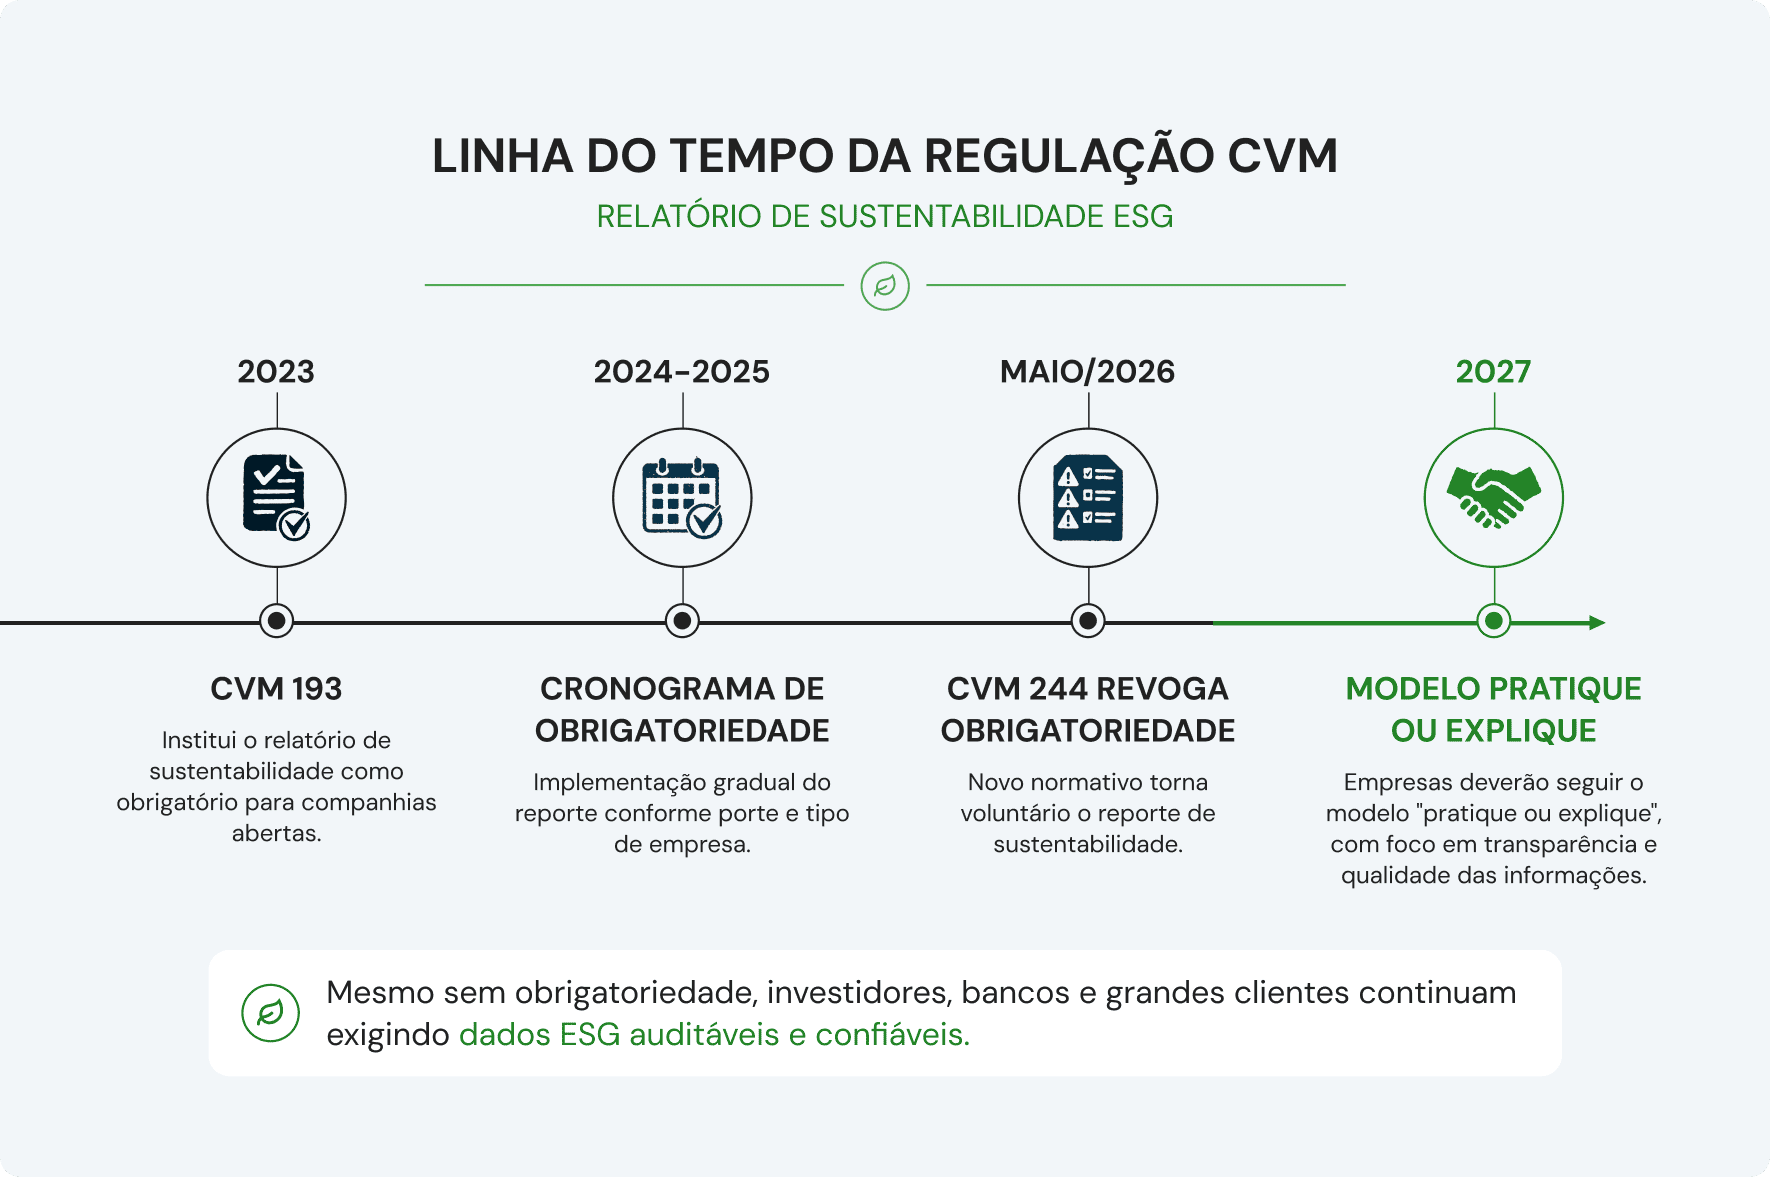
Até o começo de 2026, a régua regulatória parecia clara. Companhias abertas listadas na B3 teriam relatório de sustentabilidade obrigatório, seguindo os padrões internacionais IFRS S1 e S2, a partir do exercício social deste ano. Porém, em 29 de maio de 2026, a Resolução CVM 244 mudou essa régua.
O que muda com a Resolução CVM 244
A CVM 244 revogou a obrigatoriedade prevista na Resolução CVM 193. Assim, a adoção do relatório de sustentabilidade voltou a ser voluntária. A partir de 2027, entra em vigor um modelo de “pratique ou explique”: a empresa que optar por não publicar o relatório precisa justificar essa escolha publicamente. Por outro lado, quem decidir reportar se compromete a manter o relato por, no mínimo, três exercícios sociais seguidos. Também precisa de asseguração por auditor independente.
Por que empresas continuam priorizando o tema mesmo sem obrigação
A flexibilização regulatória não esfriou a demanda de mercado. Afinal, bancos e investidores institucionais seguem cobrando indicadores ESG auditáveis para conceder crédito e definir alocação de capital. A Taxonomia Sustentável Brasileira, instituída por decreto no fim de 2025, orienta o direcionamento de recursos públicos e privados para atividades com critérios ambientais e sociais comprovados. Isso inclui linhas de crédito verde do BNDES. Além disso, o Índice de Sustentabilidade Empresarial da B3 aplica auditoria reforçada, com verificação por terceiros sobre as respostas mais críticas do questionário. Esse critério inclui a gestão de resíduos, alinhada ao GRI 306. Soma-se a isso a pressão vinda de dentro da própria cadeia produtiva: grandes clientes corporativos passaram a exigir evidência ESG de seus fornecedores como condição de contrato, e não apenas como diferencial.
Na prática, a régua deixou de ser “a lei me obriga” e passou a ser “o mercado me exige”. Portanto, para diretorias e áreas de sustentabilidade, abandonar o tema só porque a obrigatoriedade foi revogada tende a fechar portas. São portas que a própria empresa levou anos para abrir.
Como funciona o processo de auditoria ESG na prática
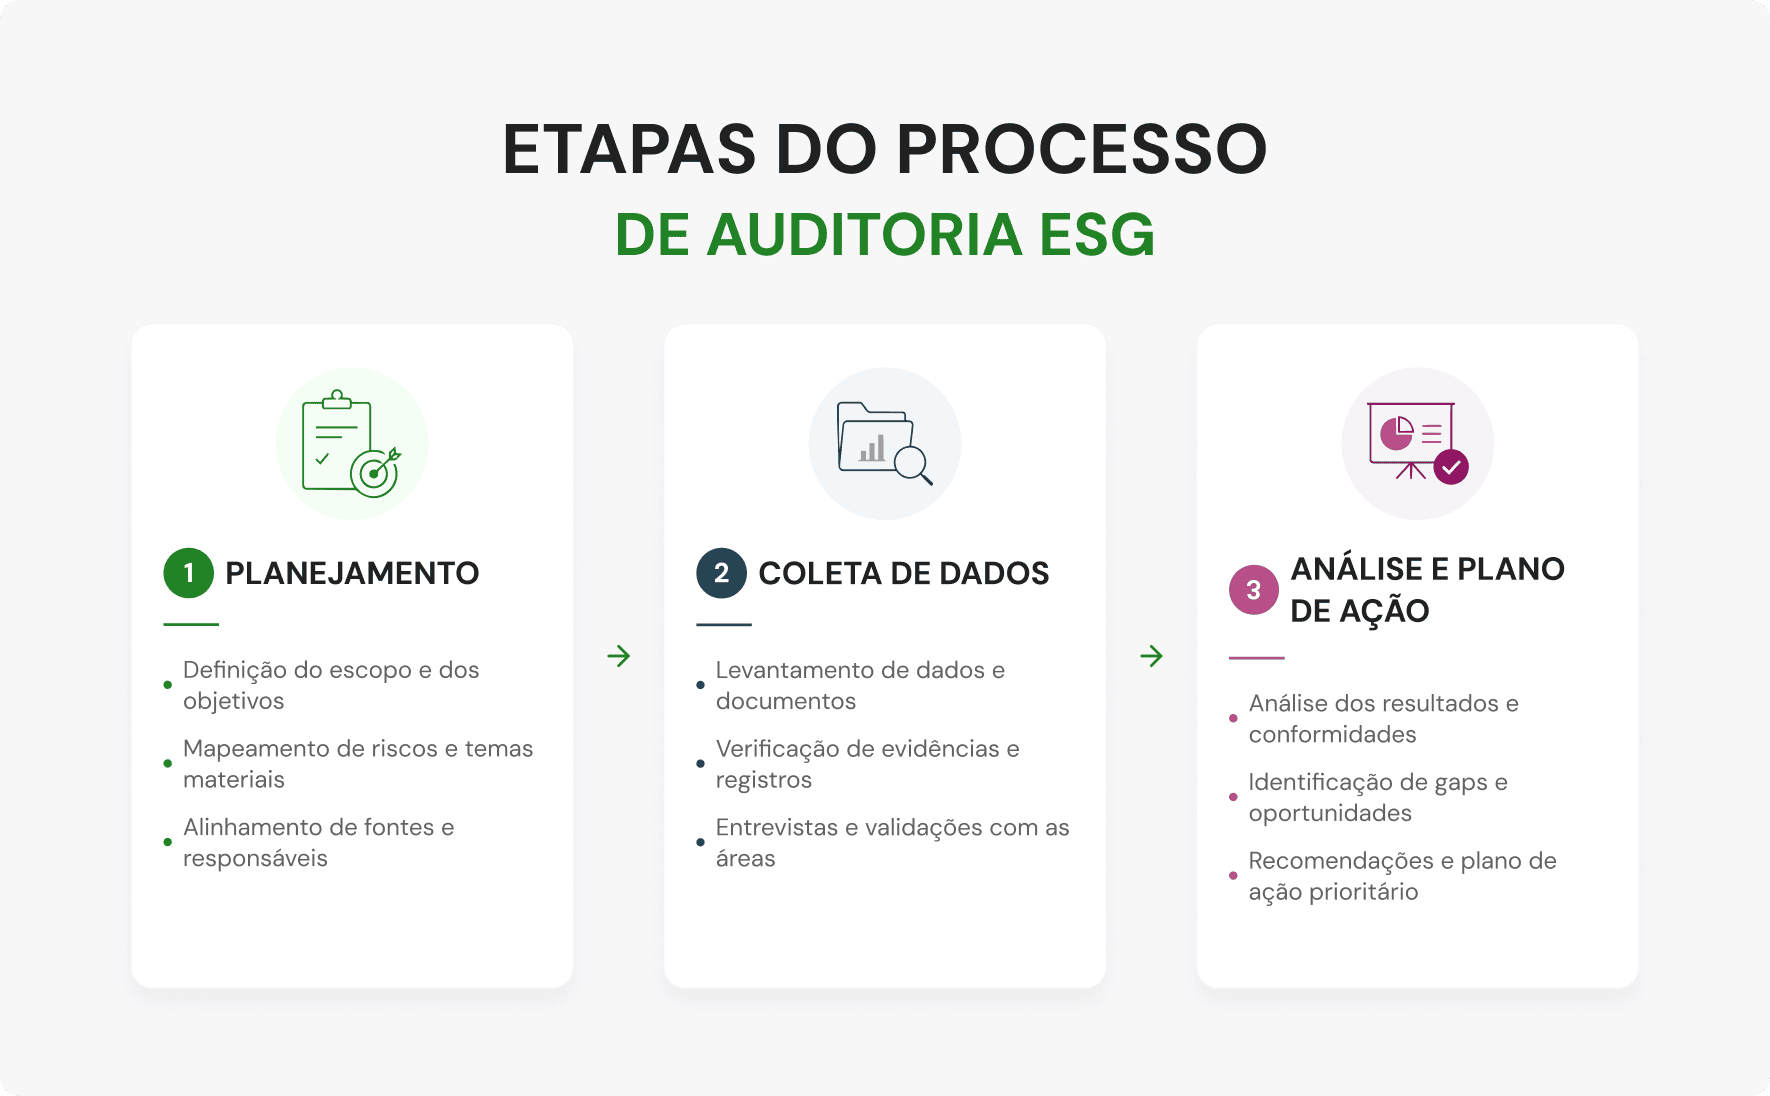
Independentemente do porte da empresa, uma auditoria ESG segue uma sequência lógica de três etapas.
Planejamento e definição do escopo da auditoria ESG
A primeira etapa define objetivos, escopo e metodologia de referência, seja GRI, SASB, IFRS S1/S2 ou um framework setorial específico. Também é aqui que se decide quais unidades, processos e indicadores entram na avaliação. Essa decisão evita o erro comum de tentar auditar tudo de uma vez, sem critério. Geralmente, empresas com múltiplas plantas priorizam as unidades de maior volume de geração de resíduos ou maior exposição regulatória nessa primeira rodada. Depois, ampliam o escopo nos ciclos seguintes.
Coleta de dados e evidências
Esta é a etapa mais demorada e também a mais reveladora. O auditor coleta dados via entrevistas com gestores e questionários estruturados. Principalmente, porém, coleta por meio de análise documental: contratos, certificados de destinação, licenças ambientais, políticas internas e registros de indicadores. Afinal, dado sem documento de suporte não é evidência, é apenas uma alegação. Por isso, empresas que já centralizam esses documentos em um único lugar avançam essa etapa em uma fração do tempo. Quem não centraliza precisa garimpar cada comprovante em e-mails e planilhas, revisitando conversas antigas com fornecedores e destinadores só para reconstituir um único indicador.
Análise de maturidade e plano de ação da auditoria ESG
Por fim, o auditor consolida os achados, identifica não conformidades e classifica o nível de maturidade da empresa em cada pilar. Esse resultado vira insumo para um plano de ação, com prazos e responsáveis definidos. Ou seja, não é apenas um relatório para arquivar depois da entrega. Uma não conformidade recorrente, por exemplo, costuma virar prioridade número um do plano seguinte.
O pilar ambiental na prática: onde a gestão de resíduos sustenta a auditoria ESG
Entre os três pilares, o ambiental costuma ser o mais fácil de comprovar com dado objetivo. Afinal, a operação de resíduos já gera esse dado todos os dias. O Manifesto de Transporte de Resíduos, o Plano de Gerenciamento de Resíduos Sólidos e os certificados de destinação final foram criados para outras finalidades regulatórias, não para a auditoria ESG. Mesmo assim, funcionam como evidência documental exatamente do tipo que uma auditoria ESG exige.
O problema é que, na maioria das empresas, esses documentos vivem espalhados. Um sistema cuida da emissão de MTR, uma pasta de rede guarda o PGRS, e uma planilha controla os fornecedores. Quando o auditor pede a trilha completa de um indicador, alguém precisa reunir tudo manualmente. Cada inconsistência entre os registros, então, vira uma ressalva no relatório final. Um exemplo comum: o volume declarado no MTR não bate com o volume registrado na planilha interna de controle, e ninguém sabe explicar a diferença na hora da entrevista.
Ter esses dados centralizados e sempre atualizados muda o resultado da auditoria antes mesmo de ela começar. Assim, cada pedido de evidência deixa de virar uma corrida contra o tempo para reunir comprovante por comprovante.
Os benefícios de auditar seus indicadores ESG
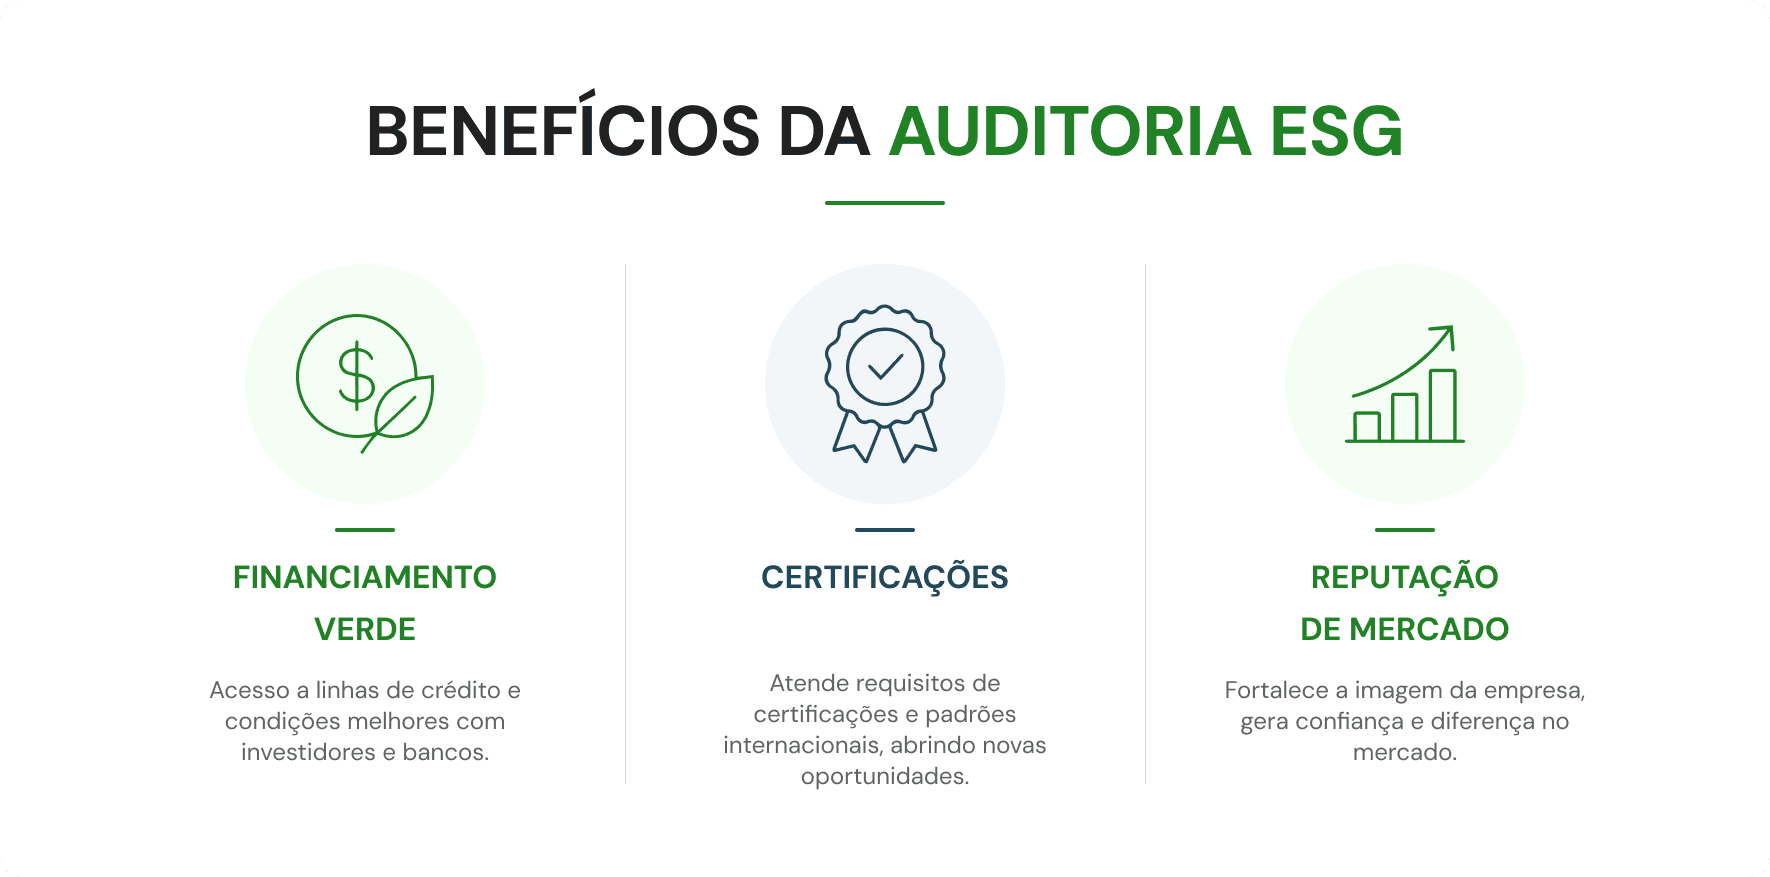
Além de reduzir risco reputacional, uma auditoria ESG bem-feita abre portas concretas.
Acesso a financiamento e crédito verde
Linhas de crédito vinculadas à Taxonomia Sustentável Brasileira e a programas do BNDES exigem documentação, evidência e enquadramento técnico. Não basta intenção declarada. Por isso, uma auditoria recente facilita comprovar esse enquadramento e acelera a análise de crédito. Bancos privados também vêm replicando esse critério em suas próprias linhas verdes, cada vez com mais frequência.
Certificações e selos reconhecidos
Certificações como ISO 14001 e selos como B Corp partem de avaliações estruturadas muito parecidas com uma auditoria ESG. Por isso, ter o processo já rodando internamente reduz retrabalho na hora de buscar essas certificações. Em geral, boa parte das evidências documentais já fica pronta antes mesmo de a empresa decidir buscar o selo.
Reputação e posicionamento no mercado
Participar de índices como o ISE B3 exige responder a um questionário robusto sobre gestão climática, resíduos, direitos humanos na cadeia e governança. Esse processo inclui auditoria reforçada sobre as respostas mais sensíveis. Por isso, empresas com histórico de auditoria ESG chegam com vantagem clara sobre concorrentes que nunca organizaram esses dados. Além disso, o reconhecimento público que vem desses índices costuma facilitar negociações comerciais com grandes clientes corporativos.
Por onde começar a preparar a auditoria ESG da sua empresa
A auditoria ESG não depende mais de uma data-limite regulatória para fazer sentido. Ela depende, sim, de decisão estratégica: comprovar, com dado e documento, o que a empresa já afirma fazer. O caminho mais curto até esse resultado começa pela base mais próxima da operação, a gestão de resíduos. Registros de MTR, PGRS e destinação sempre organizados e prontos para consulta fazem toda a diferença. Afinal, deixar essa base para organizar às pressas, na semana em que o auditor pede a evidência, é o cenário que mais gera ressalva no relatório final.
É nesse ponto que entra a Vertown. A plataforma centraliza MTR, PGRS, documentação de fornecedores e dados de destinação em um único painel. Também calcula indicadores de emissões pela metodologia GHG Protocol e gera relatórios prontos para exportar. Isso não substitui o trabalho do auditor independente ou da consultoria especializada em ESG. Em vez disso, entrega a eles uma base de dados já organizada, no lugar de um ponto de partida disperso. Conheça as soluções da Vertown e veja os resultados de outras empresas que já centralizaram essa base antes de passar por uma auditoria ESG. Preencha seus dados e nosso time entra em contato com sua empresa para um diagnóstico inicial.
A Vertown transforma dados de resíduos em conformidade automatizada
-
 Emissão de MTR federal e estadual, controle de CDFs e alertas de licenças vencidas em uma única plataforma
-
Módulo de solicitações para gestão completa do transporte e coleta de resíduos
-
Relatórios ESG gerados automaticamente a partir dos dados operacionais


Conteúdos e insights para impulsionar estratégias e fortalecer a gestão ambiental na sua empresa.
Assuntos deste artigo


Artigos em destaque


Conteúdos relacionados
Ver mais
Dashboard Ambiental: como monitorar indicadores de sustentabilidade em tempo real
Monitorar indicadores ambientais em tempo real é cada vez mais exigido de empresas que precisam demonstrar conformidade e resultados ESG. Este artigo mostra como um dashboard ambiental transforma dados operacionais em inteligência estratégica.

NBR ISO 14068-1: O Que Mudou nas Regras de Neutralidade de Carbono no Brasil
Entenda a NBR ISO 14068-1 e o que mudou nas regras de neutralidade de carbono no Brasil. Veja quem é impactado e como se adequar.

IFRS S1 e S2: Quando Sustentabilidade Vira Obrigação Financeira para Companhias Abertas
Entenda as normas IFRS S1 e S2, obrigatórias desde janeiro/2026 para companhias abertas no Brasil. Saiba os requisitos, prazos e como se adequar à CVM.
Não deixe para depois
Junte-se a empresas que estão transformando desafios em oportunidades para um futuro mais sustentável!
Reconhecimento de quem faz acontecer
Nossos selos e premiações refletem o compromisso diário com a sustentabilidade, a inovação e a responsabilidade climática.

